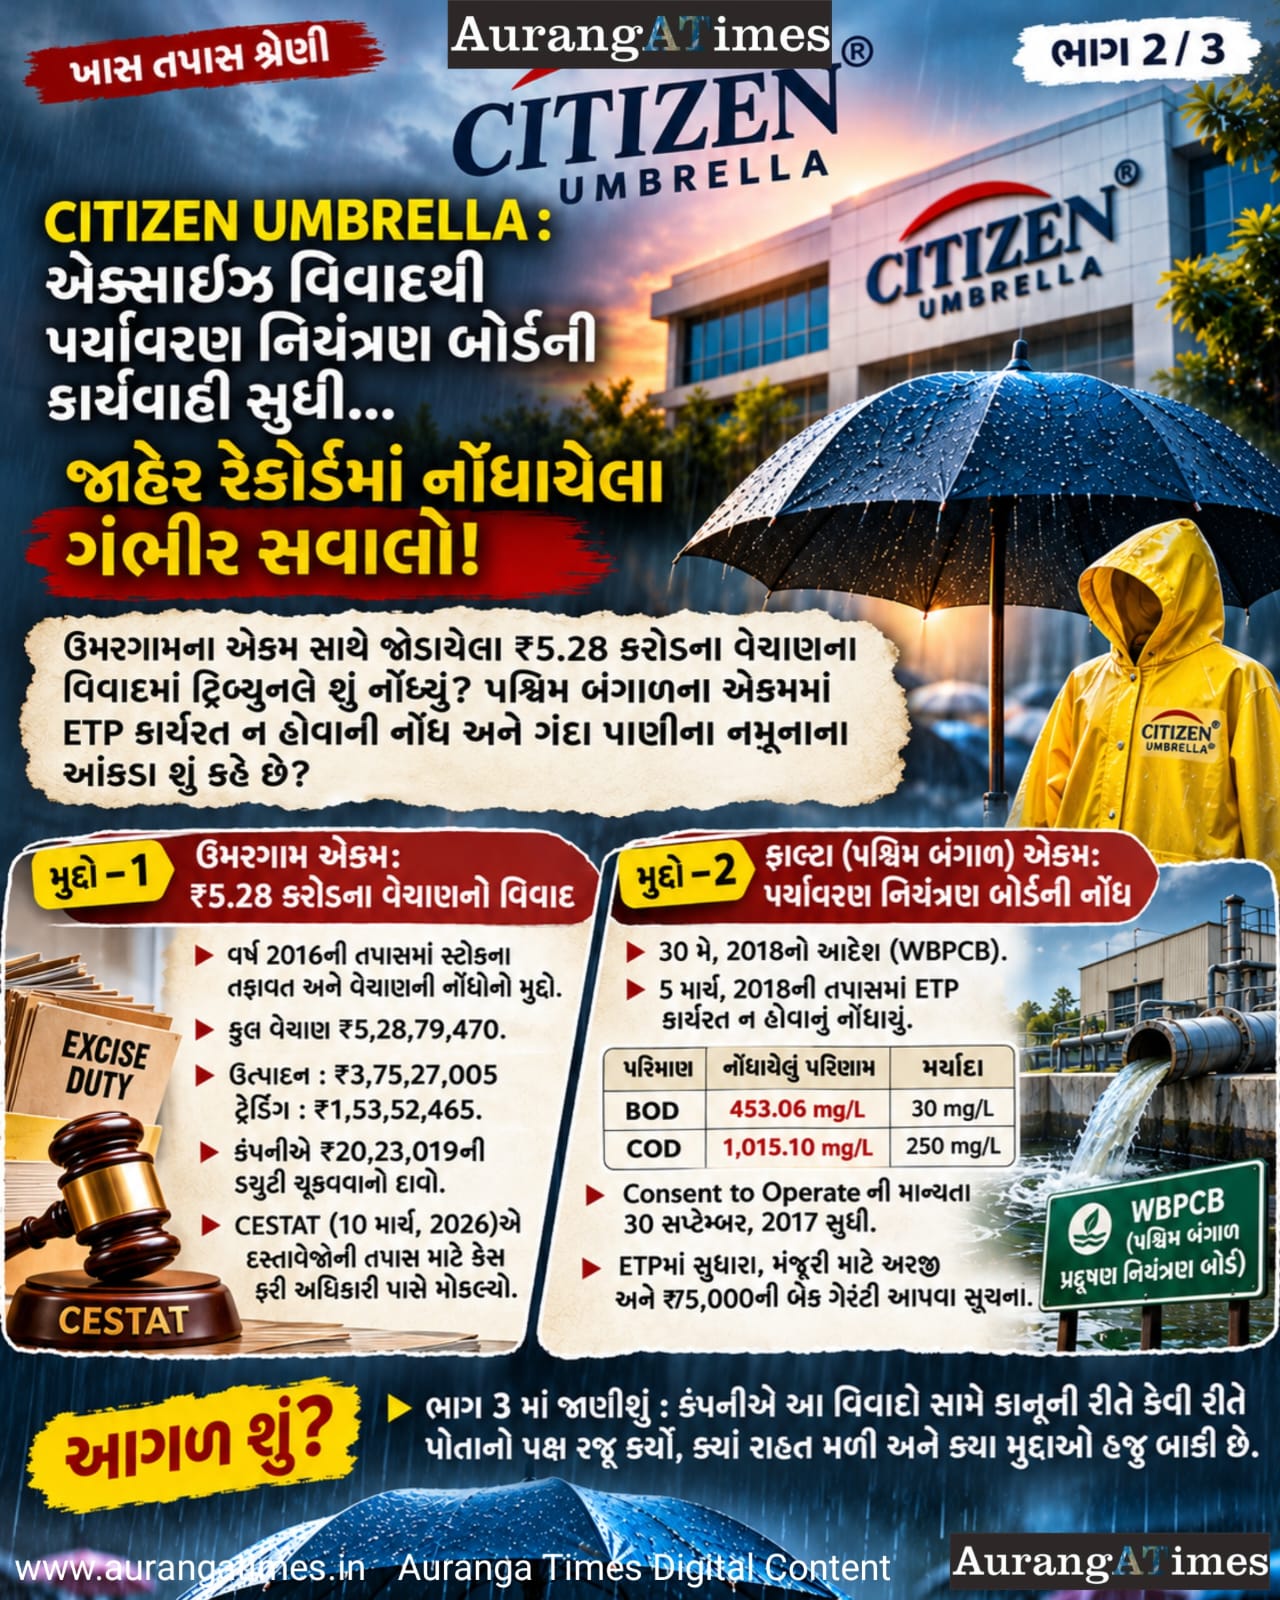
ઉમરગામના એકમ સાથે જોડાયેલા ₹5.28 કરોડના વેચાણના વિવાદમાં ટ્રિબ્યુનલે શું નોંધ્યું? પશ્ચિમ બંગાળના એકમમાં ETP કાર્યરત ન હોવાની નોંધ અને ગંદા પાણીના નમૂનાના આંકડા શું કહે છે?
 વિશેષ તપાસ | ઔરંગા ટાઇમ્સ
કોઈ પણ ઉદ્યોગની પ્રતિષ્ઠા માત્ર તેના ઉત્પાદન કે બજારમાં તેની ઓળખથી નક્કી થતી નથી. કંપની સાથે જોડાયેલા સરકારી રેકોર્ડ અને નિયમનકારી સંસ્થાઓની નોંધો પણ એટલી જ મહત્ત્વની હોય છે. સીટીઝન અંબ્રેલા મેન્યુફેક્ચર્સ લિમિટેડના જાહેરમાં ઉપલબ્ધ દસ્તાવેજો તપાસતાં બે એવા મુદ્દા સામે આવે છે, જેમાં અલગ-અલગ સમયે સરકારી સંસ્થાઓએ ગંભીર બાબતો નોંધેલી હતી.
એક મુદ્દો ગુજરાતના ઉમરગામ સ્થિત એકમ સાથે જોડાયેલા વેચાણના હિસાબ અને એક્સાઇઝ ડ્યુટીના વિવાદનો છે. બીજો પશ્ચિમ બંગાળના ફાલ્ટા સ્થિત એકમમાં પર્યાવરણ નિયંત્રણ સંબંધિત ખામીઓનો છે.
આ બંને કિસ્સા અલગ છે અને તેમની કાનૂની સ્થિતિ પણ અલગ છે. પરંતુ ઉદ્યોગોની જવાબદારી, સરકારી દેખરેખ અને નિયમોનું પાલન કેટલું મહત્ત્વનું છે તે સમજવા માટે બંને રેકોર્ડની તપાસ જરૂરી છે.
1. ઉમરગામ એકમ: ₹5.28 કરોડના વેચાણનો વિવાદ
સીટીઝન અંબ્રેલા સામેના મહત્ત્વના જાહેર રેકોર્ડમાં 8 સપ્ટેમ્બર, 2016ના રોજ ઉમરગામ સ્થિત એકમમાં આવકવેરા વિભાગની તપાસ દરમિયાન સ્ટોકના તફાવત અને વેચાણની નોંધોનો મુદ્દો સામે આવ્યો હતો.
આ મામલો આગળ જઈને એક્સાઇઝ ડ્યુટીના વિવાદમાં ફેરવાયો. 10 માર્ચ, 2026ના CESTAT અમદાવાદના ચુકાદામાં કંપનીએ નાણાકીય વર્ષ 2015–16 અને 2016–17ના કુલ ₹5,28,79,470ના વેચાણને અઘોષિત વેચાણ તરીકે સ્વીકાર્યું હોવાનો ઉલ્લેખ છે. ત્યારબાદ કંપનીએ આ રકમને બે ભાગમાં વહેંચી હતી:₹3,75,27,005: ઉત્પાદન પ્રવૃત્તિ સાથે જોડાયેલી રકમ.₹1,53,52,465: ટ્રેડિંગ પ્રવૃત્તિ સાથે જોડાયેલી રકમ.
ચુકાદા મુજબ, કંપનીએ ઉત્પાદન પ્રવૃત્તિ સાથે જોડાયેલી રકમ પર ₹20,23,019ની ડ્યુટી ચૂકવ્યાની રજૂઆત કરી હતી. બીજી તરફ, વિભાગે સમગ્ર વેચાણ પર એક્સાઇઝ ડ્યુટીની માગણી કરી હતી અને દંડાત્મક કાર્યવાહી પણ કરી હતી.
ટ્રિબ્યુનલને કયા મુદ્દે શંકા જણાઈ?
ટ્રિબ્યુનલના આદેશમાં નોંધાયું કે વેચાણને ઉત્પાદન અને ટ્રેડિંગમાં વહેંચવા માટે પૂરતા દસ્તાવેજો રજૂ થયા હતા કે નહીં તે મહત્ત્વનો પ્રશ્ન હતો. કંપની દ્વારા રજૂ કરાયેલા હિસાબ અને રિટર્ન સંબંધિત બાબતો અંગે પણ તપાસ જરૂરી ગણાઈ હતી.
આથી ટ્રિબ્યુનલે કેસને અંતિમ નિર્ણય માટે સંબંધિત અધિકારી પાસે પાછો મોકલ્યો. આદેશ મુજબ, ટ્રેડિંગના દસ્તાવેજો રજૂ થાય તો તેમની સત્યતા તપાસવી અને તે સાચા જણાય તો ડ્યુટીની ગણતરી ઉત્પાદન પ્રવૃત્તિ સાથે જોડાયેલી રકમના આધારે કરવી કે નહીં તે નક્કી કરવાનું હતું. દંડ અંગે પણ ફરી નિર્ણય લેવાનો હતો.
અહીં એક મહત્ત્વની કાનૂની સ્પષ્ટતા જરૂરી છે: ટ્રિબ્યુનલનો આદેશ કંપની સામે અંતિમ દોષસિદ્ધિ નથી. તે દસ્તાવેજોની તપાસ અને પુનઃનિર્ણય માટેનો આદેશ છે. આ રિમાન્ડ પછીનો અંતિમ નિર્ણય ઉપલબ્ધ થયા વિના કંપનીને આ કેસમાં અંતિમ રીતે દોષિત ગણાવવી યોગ્ય નહીં બને.
તેમ છતાં, વેચાણના હિસાબ અને તેની સામેની ડ્યુટી અંગે આટલો મોટો વિવાદ ઊભો થયો હતો તે પોતે જ જાહેર રેકોર્ડમાં નોંધાયેલું તથ્ય છે.
સવાલ એ છે કે પુનઃતપાસ બાદ અંતિમ નિર્ણય શું આવ્યો? અને કંપનીએ ટ્રિબ્યુનલ સમક્ષ જે દસ્તાવેજો રજૂ કરવાની વાત કરી હતી, તેનાથી વિવાદનો અંત આવ્યો કે નહીં? આ પ્રશ્નનો જવાબ અંતિમ આદેશ અને સંબંધિત દસ્તાવેજો મેળવ્યા પછી જ આપી શકાય.
દસ્તાવેજ: CESTAT અમદાવાદ, 10 માર્ચ, 2026 ચુકાદો વાંચો
2. ફાલ્ટા એકમ: પર્યાવરણ નિયંત્રણ બોર્ડે શું નોંધ્યું?
કંપનીના જાહેર રેકોર્ડમાં બીજો મહત્ત્વનો મુદ્દો પશ્ચિમ બંગાળના ફાલ્ટા સ્થિત એકમનો છે. 30 મે, 2018ના પશ્ચિમ બંગાળ પ્રદૂષણ નિયંત્રણ બોર્ડના આદેશ મુજબ, આ એકમમાં છત્રીના ભાગોના ઇલેક્ટ્રોપ્લેટિંગ, એસિડ પિકલિંગ અને ઝિંક પ્લેટિંગ જેવી પ્રવૃત્તિઓ થતી હતી.
બોર્ડે 5 માર્ચ, 2018ના રોજ એકમની તપાસ કરી હતી. આ તપાસમાં ઇફ્લુએન્ટ ટ્રીટમેન્ટ પ્લાન્ટ (ETP) કાર્યરત ન હોવાનું નોંધાયું હતું. ટ્રીટમેન્ટ સંબંધિત ટાંકીમાંથી લેવાયેલા નમૂનાના પરિણામો પણ સંબંધિત ધોરણોથી ઊંચા હતા.
બોર્ડના દસ્તાવેજમાં નોંધાયેલા આંકડા મુજબ નમૂનામાં નોંધાયેલું BOD નું પરિણામ 453.06 mg/L જ્યારે આદેશમાં દર્શાવેલી મર્યાદા 30 mg/L, COD નું પરિણામ 1,015.10 mg/L જ્યારે આદેશમાં દર્શાવેલી મર્યાદા 250 mg/L આ નમૂનામાં બંનેના આંકડા દર્શાવેલી મર્યાદા કરતાં ઊંચા હતા.
બોર્ડે અગાઉ 5 સપ્ટેમ્બર, 2017ના નમૂનાના પરિણામોનો પણ ઉલ્લેખ કર્યો હતો. તેમાં પણ BOD અને CODના આંકડા સંબંધિત મર્યાદાથી ઊંચા નોંધાયા હતા.
માત્ર નમૂનાના આંકડા જ નહીં, મંજૂરીઓનો મુદ્દો પણ બોર્ડના આદેશ મુજબ, એકમની Consent to Operateની માન્યતા 30 સપ્ટેમ્બર, 2017 સુધી હતી અને તે સમયે નવી મંજૂરી માટેની અરજી મળી નહોતી. આદેશમાં હેઝાર્ડસ વેસ્ટ ઓથોરાઇઝેશન ન હોવાનો પણ ઉલ્લેખ હતો.
16 મે, 2018ની સુનાવણી દરમિયાન કંપનીના ડિરેક્ટરે બોર્ડ સમક્ષ રજૂઆત કરી હતી કે ETPમાં સુધારાનું કામ ચાલુ હતું અને આગામી બે-ત્રણ મહિનામાં તે પૂર્ણ થવાની અપેક્ષા હતી. તેમણે હેઝાર્ડસ વેસ્ટ ઓથોરાઇઝેશન માટે ઑનલાઇન અરજી કર્યાનું પણ જણાવ્યું હતું.
ત્યારબાદ બોર્ડે એકમને ETPમાં સુધારા કરવા, જરૂરી મંજૂરીઓ માટે અરજી કરવા અને ₹75,000ની બેંક ગેરંટી રજૂ કરવા સહિતની સૂચનાઓ આપી હતી. આદેશમાં 31 જુલાઈ, 2018 સુધી ETP સુધારવાનું પણ જણાવાયું હતું.
આ રેકોર્ડમાંથી શું સાબિત થાય છે અને શું નહીં?આદેશમાંથી એટલું સ્પષ્ટ થાય છે કે 2018ની તપાસ દરમિયાન બોર્ડે ETP કાર્યરત ન હોવાની નોંધ કરી હતી અને નમૂનામાં BOD તથા CODના આંકડા દર્શાવેલી મર્યાદા કરતાં ઊંચા હતા. આ સાથે મંજૂરીઓ અને પર્યાવરણ અનુપાલન અંગે પણ પ્રશ્નો નોંધાયા હતા.
પરંતુ આ નમૂનાના આંકડાને આધારે સીધું એવું કહી શકાય નહીં કે આટલા પ્રમાણમાં પ્રદૂષિત પાણી નદીમાં છોડવામાં આવ્યું હતું. એ જ રીતે, 2018માં નોંધાયેલી ખામીઓ આજે પણ ચાલુ છે એવું કહેવા માટે તાજેતરનો પુરાવો જરૂરી છે. આથી હવે સૌથી મહત્ત્વના પ્રશ્નો છે:
- બોર્ડની સૂચનાઓ બાદ ETPમાં સુધારા થયા હતા કે નહીં?
- એકમને ત્યારબાદ Consent to Operate અને જરૂરી પર્યાવરણ મંજૂરીઓ મળી હતી કે નહીં?
- બેંક ગેરંટી રજૂ કરવામાં આવી હતી અને તેનું આગળ શું થયું?
- ત્યારબાદની તપાસમાં બોર્ડે શું નોંધ્યું?
આ પ્રશ્નોના જવાબ માટે 2018 પછીના અનુપાલન અહેવાલો અને બોર્ડના અનુગામી આદેશો તપાસવા જરૂરી છે.
દસ્તાવેજ: પશ્ચિમ બંગાળ પ્રદૂષણ નિયંત્રણ બોર્ડનો 30 મે, 2018નો આદેશ સત્તાવાર આદેશ વાંચો
3. બે અલગ એકમો, બે અલગ પ્રશ્નો
ઉમરગામના એક્સાઇઝ વિવાદ અને ફાલ્ટાના પર્યાવરણ સંબંધિત રેકોર્ડને એક જ ઘટના તરીકે જોવું યોગ્ય નહીં બને. બંને અલગ સમય, અલગ વિષય અને અલગ સરકારી કાર્યવાહી સાથે જોડાયેલા છે.
પરંતુ બંનેમાંથી એક વ્યાપક પ્રશ્ન ઊભો થાય છે: જ્યારે કોઈ ઉદ્યોગના હિસાબ અથવા પર્યાવરણ અનુપાલન અંગે સત્તાવાર તપાસ થાય, ત્યારે તેના પરિણામો અને ત્યારબાદની કાર્યવાહી જાહેર રેકોર્ડમાં કેટલી સ્પષ્ટ રીતે ઉપલબ્ધ છે?
એક તરફ એક્સાઇઝ વિવાદમાં ટ્રિબ્યુનલે દસ્તાવેજોની પુનઃતપાસનો આદેશ આપ્યો હતો. બીજી તરફ, પર્યાવરણ નિયંત્રણ બોર્ડે 2018માં ખામીઓ નોંધ્યા બાદ સુધારાત્મક પગલાં લેવા જણાવ્યું હતું.
4. તપાસનો આગળનો પ્રશ્ન: કાર્યવાહી પછી શું બદલાયું?
સરકારી વિભાગની કાર્યવાહી માત્ર એક તારીખનો દસ્તાવેજ નથી. તેનો સાચો અર્થ સમજવા માટે એ પણ જાણવું પડે કે ત્યારબાદ શું થયું—કંપનીએ દસ્તાવેજો રજૂ કર્યા કે નહીં, સૂચનાઓનું પાલન કર્યું કે નહીં, અપીલમાં શું નિર્ણય આવ્યો અને સંબંધિત વિભાગે અંતે શું નિષ્કર્ષ કાઢ્યો.
આ જ કારણે સીટીઝન અંબ્રેલાના કિસ્સામાં પણ માત્ર જૂની કાર્યવાહીનો ઉલ્લેખ પૂરતો નથી. તેના પછીના નિર્ણયો અને અનુપાલનના પુરાવા મેળવવા જરૂરી છે.
આ તપાસના ત્રીજા અને અંતિમ ભાગમાં કંપનીની કાનૂની લડાઈઓ પર ધ્યાન કેન્દ્રિત કરવામાં આવશે. આવકવેરા વિભાગની અપીલમાં કંપનીને મળેલી રાહત, કસ્ટમ્સ સંબંધિત વિવાદોમાં કોર્ટ અને ટ્રિબ્યુનલના નિર્ણયો, તથા કયા મુદ્દાઓનો અંતિમ જવાબ હજી મેળવવાનો બાકી છે—આ બધું એકસાથે મૂકીને કંપનીના જાહેર રેકોર્ડની બીજી બાજુ સમજવાનો પ્રયાસ કરવામાં આવશે.
કારણ કે સરકારી કાર્યવાહીનો રેકોર્ડ મહત્ત્વનો છે, પરંતુ તેના પછીનો ચુકાદો પણ એટલો જ મહત્ત્વનો છે.