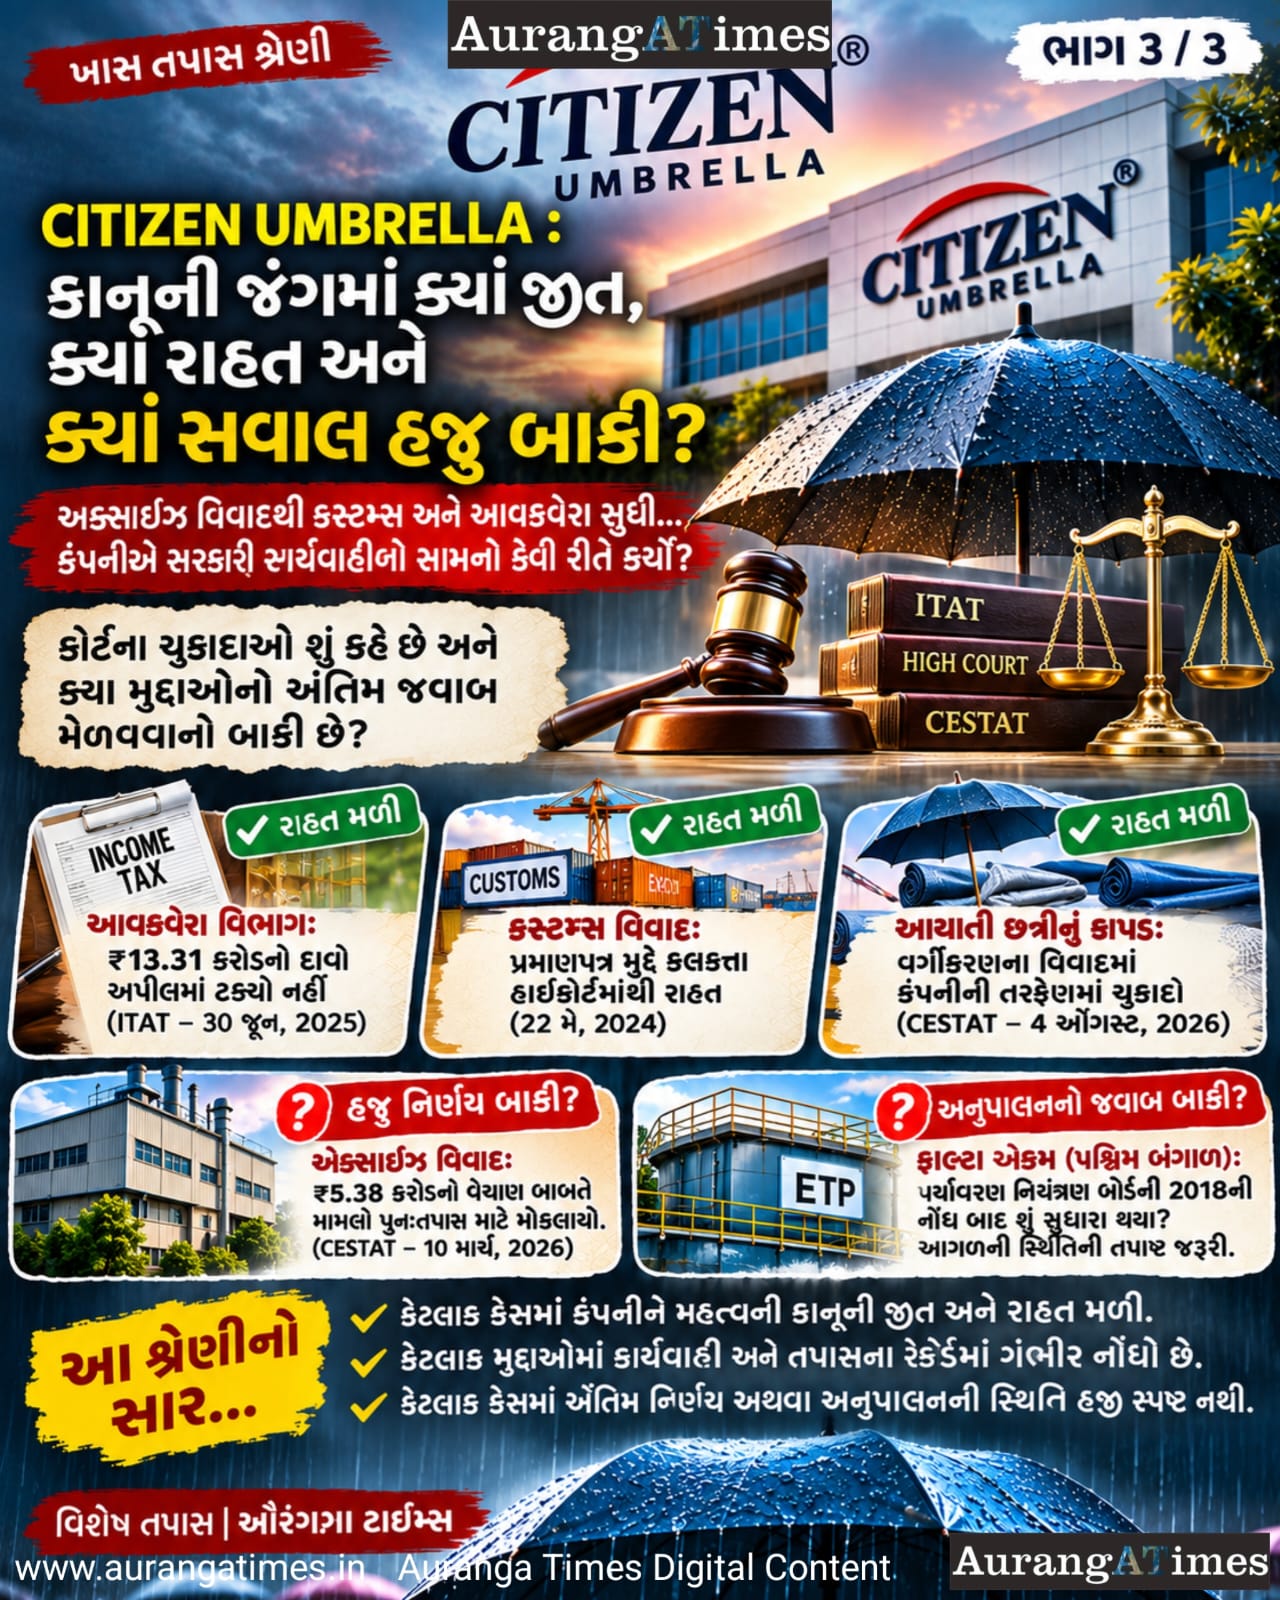
એક્સાઇઝ વિવાદથી કસ્ટમ્સ અને આવકવેરા સુધી… કંપનીએ સરકારી કાર્યવાહીનો સામનો કેવી રીતે કર્યો? કોર્ટના ચુકાદાઓ શું કહે છે અને કયા મુદ્દાઓનો અંતિમ જવાબ મેળવવાનો બાકી છે?
વિશેષ તપાસ | ઔરંગા ટાઇમ્સ
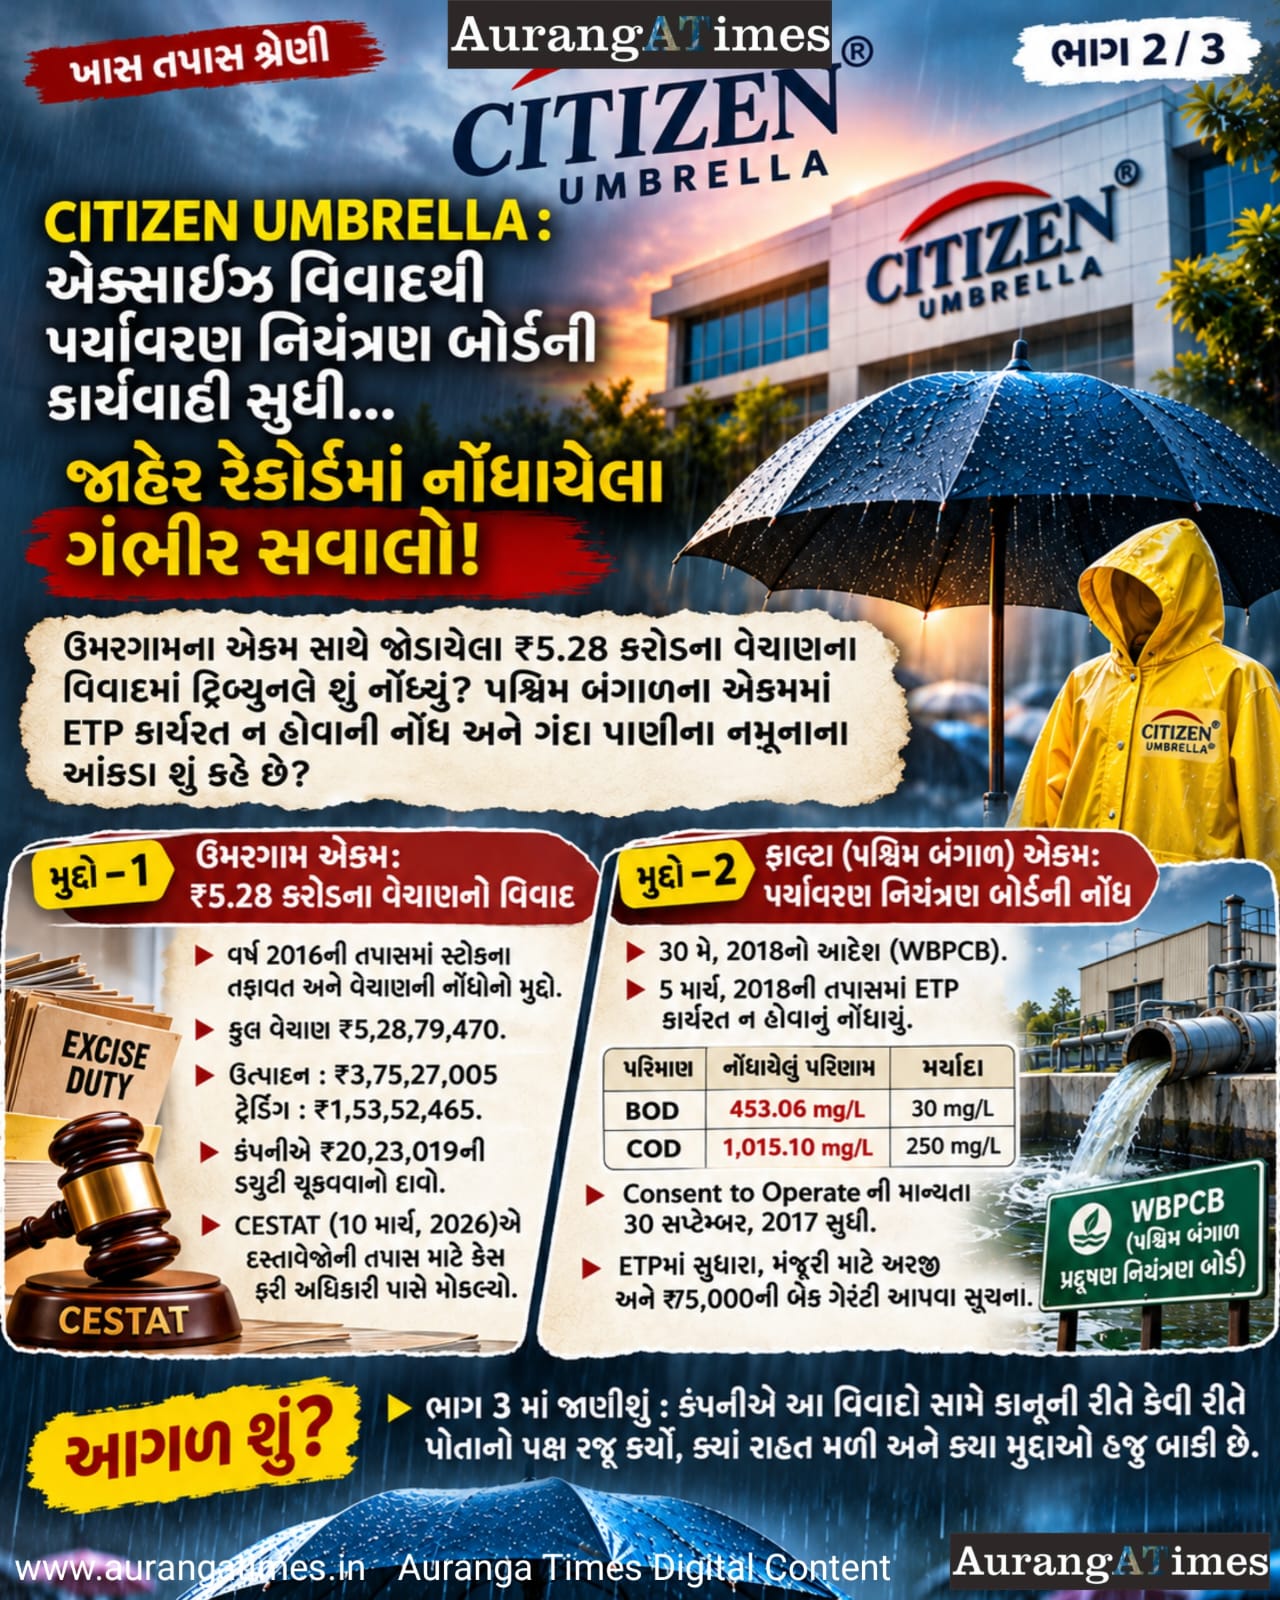
Citizen Umbrella Manufacturers Limited સાથે જોડાયેલા જાહેર રેકોર્ડની તપાસના પ્રથમ બે ભાગમાં એક્સાઇઝ ડ્યુટીના વિવાદ અને પશ્ચિમ બંગાળના એકમ અંગે પ્રદૂષણ નિયંત્રણ બોર્ડે નોંધેલી ખામીઓની ચર્ચા કરી હતી.
પરંતુ કોઈ પણ તપાસ ત્યારે જ સંપૂર્ણ બને, જ્યારે સરકારી વિભાગોની કાર્યવાહી ઉપરાંત કંપનીને મળેલી કાનૂની રાહતો અને અપીલોના પરિણામો પણ વાચકો સમક્ષ મૂકવામાં આવે.
સીટીઝન અંબ્રેલાના કેટલાક કિસ્સાઓમાં કંપનીને અપીલમાં રાહત મળી હતી. કેટલાક કેસમાં ટ્રિબ્યુનલે દસ્તાવેજોની વધુ તપાસ માટે મામલો પાછો મોકલ્યો હતો. એટલે તમામ વિવાદોને કંપનીની હાર ગણાવી શકાય નહીં અને દરેક રાહતને કંપની સંપૂર્ણપણે નિર્દોષ હોવાના પ્રમાણપત્ર તરીકે પણ જોઈ શકાય નહીં.
આવો, જાહેરમાં ઉપલબ્ધ ચુકાદાઓના આધારે કંપનીની કાનૂની લડાઈઓની બીજી બાજુ સમજીએ.
1. આવકવેરા વિભાગનો ₹13.31 કરોડનો દાવો અપીલમાં ટક્યો નહીં
30 જૂન, 2025ના આવકવેરા અપીલ ટ્રિબ્યુનલના ચુકાદામાં કંપનીના નાણાકીય વર્ષ 2019–20 સંબંધિત રોકડ વેચાણનો મુદ્દો હતો. આવકવેરા વિભાગે તપાસ દરમિયાન મળેલા દસ્તાવેજોના આધારે ₹13,31,04,211ના વેચાણ અંગે વાંધો ઉઠાવ્યો હતો. વિભાગે આ વેચાણના આધારે વધારાની આવક અને અન્ય રકમો ઉમેરવાનો નિર્ણય કર્યો હતો.
કંપનીએ દલીલ કરી હતી કે વિવાદિત વેચાણ તેના નિયમિત હિસાબી ચોપડામાં નોંધાયેલું હતું. કંપનીએ ઓડિટ થયેલા હિસાબો અને સંબંધિત દસ્તાવેજો રજૂ કર્યા હતા. ટ્રિબ્યુનલે નોંધ્યું કે વેચાણ નિયમિત હિસાબોમાં દર્શાવવામાં આવ્યું હતું અને આવકવેરા વિભાગની અપીલ ફગાવી દીધી હતી.
આ ચુકાદાનો અર્થ શું? આ કેસમાં આવકવેરા વિભાગનો દાવો અપીલમાં ટક્યો નહોતો. તેથી ₹13.31 કરોડને કંપની દ્વારા સાબિત થયેલી કરચોરી તરીકે રજૂ કરવું ખોટું થશે.
આ કંપનીને મળેલી નોંધપાત્ર કાનૂની રાહત છે. તે દર્શાવે છે કે સરકારી વિભાગે કરેલી ગણતરી અથવા ઉમેરણ અપીલમાં પડકારવામાં આવે ત્યારે ટ્રિબ્યુનલ પુરાવાના આધારે નિર્ણય આપી શકે છે.
દસ્તાવેજ: આવકવેરા અપીલ ટ્રિબ્યુનલ, 30 જૂન, 2025 ચુકાદો વાંચો
2. કસ્ટમ્સ વિવાદમાં કંપનીને હાઇકોર્ટમાંથી રાહત
કંપનીને લગતો બીજો કાનૂની વિવાદ કસ્ટમ્સ રિફંડ અને ચાર્ટર્ડ એકાઉન્ટન્ટના પ્રમાણપત્ર સાથે સંબંધિત હતો. 22 મે, 2024ના કલકત્તા હાઇકોર્ટના ચુકાદામાં આ વિવાદ સાથે જોડાયેલી અપીલોનો ઉલ્લેખ છે. મામલામાં પ્રમાણપત્રની પ્રામાણિકતા અંગે પ્રશ્નો ઊભા થયા હતા અને પોલીસ તપાસ પણ થઈ હતી.
ચુકાદા મુજબ, પોલીસનો અંતિમ અહેવાલ રજૂ થયા બાદ ફરિયાદી પક્ષે વાંધો ઉઠાવ્યો હતો અને વધુ તપાસનો આદેશ થયો હતો. હાઇકોર્ટે કસ્ટમ્સ અપીલોમાં થયેલા વિલંબને માફ કરી મામલો નવી વિચારણા માટે મોકલ્યો હતો.
કોર્ટે નોંધ્યું કે કંપનીએ જાણીજોઈને ખોટું પ્રમાણપત્ર રજૂ કર્યું હતું એવું દર્શાવતો આધાર ઉપલબ્ધ નહોતો અને અગાઉ જવાબદારી નક્કી કરતો નિષ્કર્ષ યોગ્ય નહોતો.
આ કંપનીને મળેલી મહત્ત્વની કાનૂની રાહત હતી. જોકે, આ ચુકાદાને સમગ્ર વિવાદના દરેક પાસાનો અંતિમ ઉકેલ ગણવો યોગ્ય નથી. આગળની તપાસ કે ત્યારબાદના આદેશોની સ્થિતિ અલગથી ચકાસવી જરૂરી છે.
દસ્તાવેજ: કલકત્તા હાઇકોર્ટ, 22 મે, 2024 ચુકાદો વાંચો
3. આયાતી છત્રીના કાપડ અંગે પણ અપીલમાં જીત
4 ઑગસ્ટ, 2026ના CESTAT કોલકાતાના ચુકાદામાં કંપની દ્વારા આયાત કરાયેલા પૂર્વનિર્ધારિત આકારમાં કાપેલા છત્રીના કાપડના વર્ગીકરણ અંગે વિવાદ હતો. કસ્ટમ્સ વિભાગે માલનું અલગ ટેરિફ વર્ગીકરણ કરતાં વધારાની ડ્યુટી, વ્યાજ અને દંડની માગણી કરી હતી. ટ્રિબ્યુનલે કંપનીની અપીલ મંજૂર કરી અને વધારાની ડ્યુટી, વ્યાજ તથા દંડની માગણી રદ કરી.
આ કેસમાં કંપનીને સ્પષ્ટ કાનૂની રાહત મળી હતી. આથી કંપનીના જાહેર રેકોર્ડને માત્ર સરકારી કાર્યવાહી અને વિવાદોની યાદી તરીકે રજૂ કરવો અધૂરો અભિગમ રહેશે. અપીલમાં કંપનીની તરફેણમાં આવેલા ચુકાદાઓ પણ એટલા જ મહત્ત્વના છે.
4. તો પછી એક્સાઇઝ વિવાદનું શું થયું?
હવે ફરી ઉમરગામના એકમ સાથે જોડાયેલા ₹5.28 કરોડના વેચાણના વિવાદ તરફ આવીએ. 10 માર્ચ, 2026ના CESTAT અમદાવાદના ચુકાદામાં વેચાણને ઉત્પાદન અને ટ્રેડિંગ પ્રવૃત્તિમાં વહેંચવા માટે રજૂ કરાયેલા દસ્તાવેજોની તપાસ જરૂરી ગણાઈ હતી. ટ્રિબ્યુનલે કેસ સંબંધિત અધિકારી પાસે પાછો મોકલ્યો હતો.
આનો અર્થ એ છે કે ટ્રિબ્યુનલે આ તબક્કે અંતિમ દોષસિદ્ધિ આપી નહોતી. પરંતુ વેચાણના હિસાબ અંગેનો વિવાદ પણ માત્ર અપીલથી સંપૂર્ણપણે સમાપ્ત થયો હતો એવું કહી શકાય નહીં. આથી તપાસમાં એક મહત્ત્વની કડી હજી બાકી છે: રિમાન્ડ પછી સંબંધિત અધિકારીએ શું અંતિમ આદેશ આપ્યો? તે આદેશ મળ્યા વિના કંપનીને આ કેસમાં અંતિમ રીતે દોષિત કે સંપૂર્ણપણે નિર્દોષ જાહેર કરવી બંને અયોગ્ય રહેશે.
આ જ રીતે, 2018માં પશ્ચિમ બંગાળના ફાલ્ટા એકમ અંગે પ્રદૂષણ નિયંત્રણ બોર્ડે નોંધેલી ખામીઓ પછી ETPમાં સુધારા થયા કે નહીં અને ત્યારબાદની મંજૂરીઓની સ્થિતિ શું રહી—તેની પુષ્ટિ કરવા માટે અનુગામી સરકારી રેકોર્ડ જરૂરી છે.
જૂના આદેશો મહત્ત્વના છે, પરંતુ ત્યારબાદ શું થયું તે જાણ્યા વિના આજની સ્થિતિ અંગે અંતિમ નિષ્કર્ષ કાઢી શકાય નહીં.
5. કંપનીની પ્રતિષ્ઠાની કસોટી: જીત અને સવાલ બંને
સીટીઝન અંબ્રેલાના જાહેર રેકોર્ડમાંથી ત્રણ અલગ તસવીરો સામે આવે છે.
પ્રથમ તસવીર: કંપનીના કેટલાક એકમો અને વ્યવહારો અંગે સરકારી વિભાગોએ તપાસ કરી હતી અને વિવાદો ઊભા થયા હતા. ઉમરગામના એક્સાઇઝ કેસમાં વેચાણના હિસાબ અંગેનો વિવાદ નોંધાયો હતો, જ્યારે ફાલ્ટાના એકમ અંગે પર્યાવરણ નિયંત્રણ બોર્ડે ખામીઓ દર્શાવી હતી.
બીજી તસવીર: કંપનીએ કેટલાક વિવાદોમાં કાનૂની લડાઈ લડી અને અપીલમાં રાહત મેળવી. આવકવેરા વિભાગની અપીલ ફગાવાઈ હતી અને આયાતી કાપડના વર્ગીકરણ અંગેના કસ્ટમ્સ વિવાદમાં પણ કંપનીની તરફેણમાં ચુકાદો આવ્યો હતો.
ત્રીજી તસવીર: કેટલાક મુદ્દાઓમાં અંતિમ સ્થિતિ સ્પષ્ટ કરવા માટે વધુ દસ્તાવેજો જરૂરી છે. ખાસ કરીને એક્સાઇઝ કેસનો રિમાન્ડ પછીનો નિર્ણય અને ફાલ્ટા એકમના અનુગામી પર્યાવરણ અનુપાલનનો રેકોર્ડ આ તપાસને પૂર્ણ કરવા માટે મહત્ત્વના છે.
આ ત્રણેય બાબતોને સાથે રાખ્યા વિના કંપનીના ભૂતકાળનું સંતુલિત મૂલ્યાંકન થઈ શકે નહીં.
6. શું આ રેકોર્ડ કંપનીને ‘દૂધે ધોયેલી’ સાબિત કરે છે?
કોઈ કંપની કોર્ટમાં જીતે તો તે તેની કાનૂની લડાઈનું મહત્ત્વનું પરિણામ છે. પરંતુ એક કેસમાં મળેલી રાહતથી બીજા કેસમાં ઊભા થયેલા દરેક પ્રશ્નનો જવાબ મળી જતો નથી.
એ જ રીતે, કોઈ સરકારી વિભાગે કાર્યવાહી કરી હોય એટલે કંપની દોષિત છે એવું પણ કહી શકાય નહીં. આરોપ, વિભાગીય આદેશ, અપીલમાં મળેલી રાહત અને અંતિમ દોષસિદ્ધિ—આ ચાર અલગ બાબતો છે. સીટીઝન અંબ્રેલાના કિસ્સામાં પણ આ જ માપદંડ લાગુ પડે છે.
હાલના જાહેર દસ્તાવેજો કંપનીની કાનૂની લડાઈઓ અને કેટલાક નિયમનકારી વિવાદોની નોંધ આપે છે. પરંતુ કંપનીને રાજકીય ટેકો મળ્યો હતો, અધિકારીઓ સાથેના સંબંધોને કારણે રાહત મળી હતી કે કોઈ રાજકીય દાવપેચ થયો હતો—એવા દાવાઓને સમર્થન આપતા પૂરતા પુરાવા આ તપાસમાં સામે આવ્યા નથી. તેથી આવા નિષ્કર્ષો કાઢવા યોગ્ય નહીં બને.
અંતિમ સવાલ: જૂના દસ્તાવેજોનો વર્તમાન સાથે શું સંબંધ?
કંપનીના ભૂતકાળના વિવાદો આજે પણ પ્રાસંગિક છે કે નહીં, તે નક્કી કરવા માટે એક જ બાબત સૌથી મહત્ત્વની છે: દરેક કેસની હાલની સ્થિતિ શું છે?
જો કોઈ ખામી સુધારી દેવામાં આવી હોય, તો તેનો પુરાવો પણ રેકોર્ડમાં આવવો જોઈએ. જો કોઈ વિભાગનો દાવો અપીલમાં રદ થયો હોય, તો તે હકીકત પણ એટલી જ સ્પષ્ટ રીતે નોંધવી જોઈએ. અને જો કોઈ કેસનો અંતિમ નિર્ણય હજી મળ્યો ન હોય, તો તે બાબત વાચકોથી છુપાવવી નહીં.
આ જ જાહેર રેકોર્ડ આધારિત તપાસનો હેતુ છે—કોઈ કંપનીને પહેલેથી દોષિત ઠરાવવાનો નહીં, પરંતુ ઉપલબ્ધ દસ્તાવેજો દ્વારા તેના ભૂતકાળની સંપૂર્ણ અને સંતુલિત તસવીર વાચકો સમક્ષ મૂકવાનો.
સીટીઝન અંબ્રેલાની કહાનીમાં કાનૂની લડાઈઓ છે, સરકારી નોંધો છે, અપીલોમાં મળેલી રાહતો છે અને કેટલાક સવાલોના જવાબ મેળવવાનું કામ હજી બાકી છે. કંપનીની પ્રતિષ્ઠાનું સાચું મૂલ્યાંકન આ તમામ બાબતોને સાથે વાંચવાથી જ થઈ શકે.
આ અહેવાલ જાહેરમાં ઉપલબ્ધ અદાલતી ચુકાદાઓ અને સરકારી દસ્તાવેજોના આધારે તૈયાર કરવામાં આવ્યો છે. દરેક કેસની કાનૂની સ્થિતિ અલગ છે. જ્યાં અંતિમ નિર્ણય અથવા અનુગામી રેકોર્ડની પુષ્ટિ ઉપલબ્ધ નથી, ત્યાં કોઈ અંતિમ નિષ્કર્ષ કાઢવામાં આવ્યો નથી.